RealEstat.id (Jakarta) – Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) akan menggunakan sejumlah strategi guna mengenjot percepatan penyaluran Kredit Pemilikan Rumah (KPR) subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
Hingga evaluasi terakhir, realisasi FLPP 2026 tercatat mencapai 160.070 unit atau sekitar 45,73% dari target 350.000 unit hunian .
Dari total realisasi tersebut, sebanyak 160.053 unit merupakan rumah tapak. Sedangkan 17 unit berupa rumah susun.
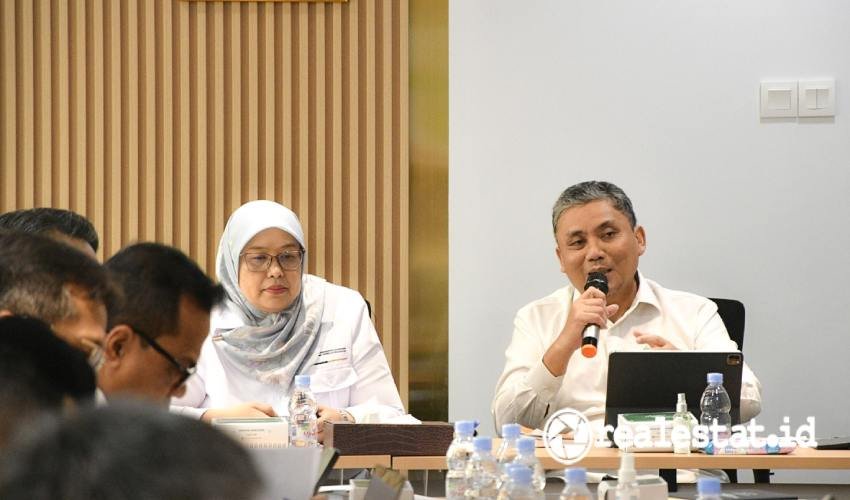
Komisioner BP Tapera Heru Pudyo Nugroho menyampaikan masih terdapat potensi permintaan untuk meningkatkan realisasi FLPP hingga akhir 2026.
Baca Juga: BP Tapera Siapkan Akad Massal 71.000 Unit Rumah Subsidi, Percepat Realisasi FLPP 2026
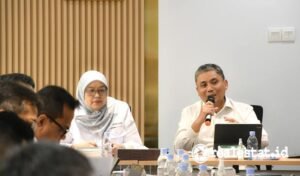
“Berdasarkan data kami, terdapat potensi peminatan sebanyak 48.679 unit,” terang Heru dalam evaluasi kinerja KPR Subsidi FLPP, Senin (28/09/2026) di Kantor BP Tapera, Jakarta.
Jika hal tersebut tercapai, lanjut dia, maka total capaian dapat menyentuh angka 208.749 unit.
Petakan Potensi FLPP
Untuk menggejar realisasi KPR FLPP, BP Tapera bersama para mitra kerja telah melakukan pemetaan antara sisi supply dan demand.
Dari pemetaan tersebut, masih terdapat surplus ketersediaan hunian yang dapat dimanfaatkan untuk mendukung percepatan penyaluran.
Data supply tersebut bersumber dari sistem BP Tapera yang dihimpun dari pelaku bisnis perumahan dan mencakup kombinasi kavling, booking, serta ready stock.
Baca Juga: Tenor Cicilan KPR Subsidi Bisa 40 Tahun, BP Tapera Paparkan Skemanya
Menurut Heru, optimalisasi calon debitur dengan pendapatan tetap juga menjadi salah satu strategi yang dapat dilakukan.
Kelompok seperti ASN, pekerja swasta, dan buruh dinilai memiliki potensi lebih besar untuk memenuhi proses verifikasi perbankan.
Kendati demikian, Heru menambahkan, percepatan dalam tiga bulan terakhir membutuhkan kolaborasi data yang lebih intensif antara pengembang, bank penyalur, dan BP Tapera.
Menurut dia, langkah tersebut perlu untuk memperkecil kesenjangan antara ketersediaan hunian dan calon penerima pembiayaan.
Lebih Targeted dan Segmented
Menanggapi kondisi tersebut, Direktur Jenderal Perumahan Perkotaan Kementerian PKP, Sri Haryati mengusulkan agar penerapan strategi penyaluran FLPP tersebut lebih targeted dan segmented.
Pendekatan ini perlu terintegrasi dengan kantor wilayah bank penyalur, pemerintah provinsi, serta pengembang perumahan lokal.
Baca Juga: BP Tapera dan Bank Jakarta Sosialisasi FLPP Kepada PJLP Petugas TPU Tanah Kusir
“BP Tapera dapat lebih bekerjasama dengan pihak HRD perusahaan untuk profiling dan mengundang peserta yang potensial dalam sosialisasi,” imbuh Sri.
Sri menambahkan, BP Tapera bersama Kementerian PKP dan mitra kerja selanjutnya akan membentuk gugus tugas untuk memantau optimalisasi penyaluran.
Evaluasi akan berjalan secara berkala setiap minggu hingga akhir periode yang ditetapkan.
Siapkan Skema Rumah Alih Kepemilikan
Selain mengejar realisasi FLPP 2026, pemerintah juga tengah merumuskan aturan mengenai Rumah Alih Kepemilikan atau rumah recycle.
Untuk itu, Sri mengatakan,Kementerian PKP telah menyiapkan sejumlah langkah terkait aturan tersebut.
Namun, regulasinya masih perlu dirumuskan secara seksama agar dapat diterapkan dengan baik oleh para pemangku kepentingan.
Baca Juga: BP Tapera Dorong Kolaborasi Penyediaan Hunian Pekerja di Kawasan Industri
Penerapan rumah recycle nantinya tetap perlu menjaga akuntabilitas melalui mekanisme yang telah diterapkan BP Tapera.
“Mengenai rumah yang tidak layak dan perlu dibenahi maka perlu dilihat terlebih dahulu portofolionya, saat ini aturannya sedang diproses,” terang Heru.
Sementara itu, kebijakan tenor cicilan FLPP hingga 40 tahun juga disebut memberikan opsi lebih luas bagi masyarakat berpenghasilan rendah (MBR) untuk memiliki rumah.
“Ini (tenor 40 tahun) adalah opsi bagi masyarakat, sehingga memberikan peluang lebih besar bagi masyarakat untuk menjangkau kepemilikan rumah pertamanya,” pungkas Sri Haryati.
Simak Berita dan Artikel Menarik Lainnya di Google News