RealEstat.id (Jakarta) – Selain keterbatasan daya beli dan kenaikan harga properti, akses kepemilikan rumah bagi masyarakat Indonesia masih menghadapi sejumlah tantangan.
Persoalan administrasi dan persyaratan pengajuan Kredit Pemilikan Rumah (KPR) turut menjadi penghambat, terutama bagi Generasi Z dan pekerja sektor informal.
Berdasarkan data Badan Pusat Statistik (BPS) per Agustus 2026, backlog kepemilikan rumah di Indonesia tercatat mencapai 9,29 juta rumah tangga.
Sementara itu, backlog kelayakan hunian mencapai 18,01 juta rumah tangga. Angka tersebut menunjukkan masih besarnya kebutuhan masyarakat terhadap hunian yang layak dan terjangkau.
BPS juga mencatat, sekitar 59% angkatan kerja nasional masih bergerak di sektor informal—seperti freelancer, pengemudi ojek online, pelaku UMKM, karyawan kontrak, hingga afiliator—sering terkendala mengakses KPR akibat administrasi pendapatan yang tidak tetap atau riwayat catatan kredit buruk (SLIK OJK/Kol 5).
Baca Juga: Amankah Membeli Rumah Lewat Lelang Jaminan KPR? Kenali Lima Risiko Hukumnya!
Persoalan serupa juga dialami Generasi Z yang mulai memasuki usia produktif dan memiliki aspirasi untuk mempunyai rumah sendiri.
Data GoodStats menunjukkan sekitar 45% Generasi Z di Indonesia memiliki keinginan untuk membeli rumah. Namun, aspirasi tersebut belum tentu mudah diwujudkan karena adanya kesenjangan antara pertumbuhan harga properti dan kemampuan finansial generasi muda.
Selain persoalan harga rumah dan penghasilan, kebiasaan menggunakan layanan keuangan digital seperti paylater dan pinjaman online juga menjadi perhatian.
Riset perilaku konsumen Inventure menyoroti kecenderungan anak muda menggunakan fasilitas kredit digital untuk memenuhi kebutuhan sehari-hari maupun gaya hidup. Misalnya, berbelanja, menikmati kopi di kafe, memesan makanan secara daring, hingga membiayai aktivitas rekreasi.
Jika tidak dikelola dengan baik, penggunaan fasilitas tersebut berpotensi menimbulkan tunggakan yang kemudian tercatat dalam Sistem Layanan Informasi Keuangan Otoritas Jasa Keuangan (SLIK-OJK).
Baca Juga: Merdeka Finansial Dimulai dari Rumah: Ini Cara Memilih Hunian Sesuai Kemampuan
Tiga Kendala Utama dalam Mengakses KPR
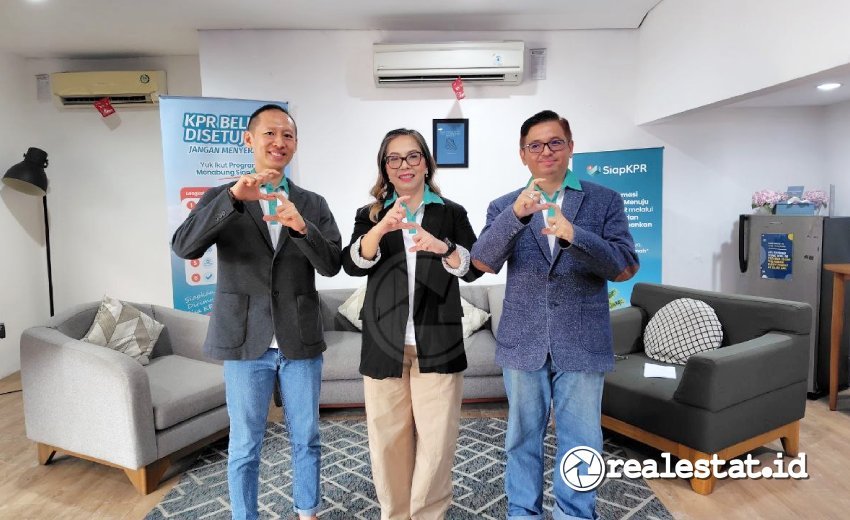
Marine Novita, CEO PT. Melayani Sepenuh Hati—induk perusahaan SiapKPR—menjelaskan, secara umum, terdapat tiga persoalan yang kerap dihadapi Generasi Z dan pekerja informal ketika berupaya memperoleh pembiayaan rumah.
1. Riwayat Kredit Bermasalah akibat Penggunaan Paylater
Banyak anak muda menganggap paylater sekadar alat pembayaran instan. Namun, keterlambatan pembayaran beberapa hari saja, otomatis mengubah status kredit di SLIK OJK dari Kol 1 (Lancar) menjadi Kol 2 atau Kol 5 (Macet).
“Saat pengajuan KPR dilakukan beberapa tahun kemudian, sistem verifikasi bank akan langsung menolak
(auto-reject) pengajuan tersebut, meski pemohon kini telah memiliki arus kas dan tabungan yang cukup,” jelasnya, di sela peluncuran SiapKPR, Selasa (17/11/2026).
2. Pengeluaran Gaya Hidup Digital Menghambat Tabungan DP
Pengeluaran berkala untuk gaya hidup digital yang berkisar Rp1,5 juta hingga Rp2 juta per bulan sering kali menguras disposable income.
“Tanpa perencanaan, pengeluaran micro-spending ini membuat tabungan Uang Muka (DP) dan biaya akad rumah lambat terkumpul, sehingga anak muda merasa impian punya rumah sendiri makin jauh dari jangkauan,” tutur Marine Novita.
Baca Juga: Cerdas Mengelola Keuangan di Pertengahan Tahun: Cash Flow Terjaga, Cicilan KPR Lancar
3. Penghasilan Tidak Terdokumentasi secara Formal
Perbankan umumnya menggunakan dokumen legalitas pekerjaan dan bukti penghasilan tetap sebagai dasar penilaian kelayakan kredit.
“Sementara, pekerja informal sering kali memiliki penghasilan yang memadai, namun belum didukung oleh dokumentasi keuangan formal sesuai standar perbankan,” ungkapnya.
SiapKPR Hadir Menjembatani Akses Kepemilikan Rumah
Melihat berbagai persoalan tersebut, Marine Novita menilai, diperlukan pendekatan yang lebih inklusif untuk membantu generasi muda dan pekerja informal mempersiapkan diri sebelum mengajukan KPR.
Menurutnya, kendala kepemilikan rumah tidak selalu disebabkan oleh ketidakmampuan seseorang membayar cicilan. Persoalan administrasi keuangan, riwayat kredit, dan kurangnya pemahaman mengenai persyaratan perbankan juga menjadi faktor yang perlu mendapat perhatian.
“Banyak dari mereka yang terheran-heran mengapa pengajuan KPR-nya ditolak bank, padahal pemicunya adalah tunggakan paylater bernominal kecil di masa lalu yang merusak SLIK OJK,” terang Marine.
Baca Juga: Panduan Lengkap Cash Bertahap: Cara Beli Rumah Tanpa Bunga yang Aman dan Menguntungkan
Di sisi lain, imbuhnya, pengeluaran gaya hidup harian yang tidak terkelola dengan baik membuat tabungan DP mereka lambat terkumpul.
“Hambatan mereka bukan karena tidak mampu mencicil, melainkan karena belum ada platform yang memandu dan membimbing mereka merapikan profil finansial tersebut secara inklusif,” ujar Marine Novita.
Untuk menjawab kebutuhan tersebut, SiapKPR menghadirkan platform pendampingan kepemilikan rumah yang mengintegrasikan teknologi kecerdasan buatan atau artificial intelligence (AI).
Teknologi ini dimanfaatkan untuk membantu melakukan asesmen kesiapan finansial calon pembeli rumah, mengidentifikasi potensi kendala dalam riwayat kredit maupun kelengkapan dokumen, serta memberikan gambaran mengenai langkah yang perlu dilakukan sebelum mengajukan KPR.
Pendekatan tersebut diharapkan dapat pekerja informal dan Generasi Z, memahami kondisi finansialnya sekaligus mempersiapkan persyaratan pembiayaan secara lebih terarah.
“Visi besar kami memastikan setiap anak muda dan pekerja informal di Indonesia mendapatkan pendampingan end-to-end agar mereka tidak berjalan sendirian. Pada akhirnya, mereka dapat mewujudkan impian untuk punya rumah sendiri dengan aman dan terpercaya,” tambahnya.
Baca Juga: Cicilan KPR Lunas, Pastikan Urus Sertifikat Hingga Tuntas dan Tanah Aman
Lima Tahapan Pendampingan melalui SiapKPR
SiapKPR menghadirkan alur pendampingan end-to-end yang transparan dan terstruktur guna memastikan masyarakat tidak berjalan sendirian dalam proses pengajuan KPR.
Seluruh alur konsultasi dan pendampingan dapat diakses secara mudah melalui platform digital www.siapkpr.com dan kanal resmi Instagram @siapkpr. Tahapan pendampingan SiapKPR meliputi:
1. Konsultasi & Analisis Profil Finansial Awal
Pengguna melakukan asesmen mandiri berbasis AI untuk mengukur tingkat kesiapan KPR, memeriksa potensi hambatan dokumen, serta mengevaluasi riwayat kredit (termasuk penanganan kendala Kol 5/SLIK OJK).
2. Pendampingan Strategi & Solusi Masalah
Tim ahli SiapKPR memberikan panduan langkah demi langkah untuk merapikan administrasi keuangan, memberikan solusi pemulihan riwayat kredit, dan menyesuaikan profil pendapatan informal agar memenuhi kriteria perbankan.
3. Pemilihan Rumah Subsidi & Hunian Terjangkau
Pengguna diarahkan pada pilihan perumahan subsidi dan opsi hunian berkualitas yang sesuai dengan profil finansial serta lokasi yang diinginkan.
Baca Juga: Legalitas Properti untuk KPR: Panduan Lengkap agar Terhindar dari Risiko Hukum
4. Pendampingan Pengajuan KPR
Tim SiapKPR mendampingi proses pengusulan dan penyerahan berkas KPR ke bank mitra untuk meminimalisasi risiko penolakan akibat kesalahan administrasi.
5. Akad Kredit hingga Serah Terima Rumah
Pendampingan berlanjut sampai persetujuan KPR diterbitkan, proses akad kredit selesai dan serah terima kunci rumah.
Didukung Developer dan Perbankan Nasional
Untuk memperluas akses masyarakat terhadap hunian, SiapKPR juga membangun ekosistem kerja sama dengan pengembang perumahan dan lembaga perbankan.
Saat ini, SiapKPR telah memperoleh dukungan dari sepuluh pengembang properti di Indonesia, di antaranya Pesona Kahuripan, MASGroup, Delta Group, dan Kemang Eminence.
Ke depan, jaringan pengembang tersebut ditargetkan terus bertambah seiring dengan perluasan jangkauan layanan SiapKPR ke berbagai wilayah Indonesia.
Dari sisi pembiayaan, SiapKPR juga didukung oleh sejumlah lembaga perbankan, yakni Bank BSN, Bank Mandiri, dan Bank Nobu.
SiapKPR juga berencana memperluas kerja sama dengan jaringan bank nasional lainnya untuk memperkuat ekosistem layanan kepemilikan rumah.
Baca Juga: Take Over KPR: Strategi Cerdas Menghemat Cicilan dan Menjaga Keuangan Tetap Aman
Dorong Inklusi Finansial di Sektor Perumahan
Menutup penjelasannya, Marine Novita menegaskan bahwa SiapKPR bukan sekadar penyedia platform teknologi, melainkan sebuah gerakan inklusi finansial perumahan bagi seluruh lapisan pekerja di Indonesia.
“Harapan besar kami, kehadiran SiapKPR mampu memutus keputusasaan jutaan pekerja informal dan Generasi Z yang selama ini menganggap impian punya rumah sendiri adalah hal yang mustahil,” tuturnya.
Menurutnya, visi SiapKPR adalah menjadikan kesiapan finansial perumahan sebagai hak semua orang, bukan hak istimewa kelompok tertentu semata.
“Dengan kolaborasi erat antara inovasi teknologi AI, mitra perbankan, dan developer terpercaya, SiapKPR berkomitmen untuk terus menjadi jembatan paling solid bagi setiap masyarakat Indonesia dalam melangkah pasti menuju pintu rumah mereka sendiri,” pungkasnya.
Simak Berita dan Artikel Menarik Lainnya di Google News