RealEstat.id (Jakarta) – Kesulitan membayar utang kepada bank bukan berarti tidak ada jalan keluar. Persoalan utang juga tidak akan selesai dengan sendirinya hanya karena debitur berharap kondisi usaha kembali membaik.
Gangguan arus kas dapat terjadi karena berbagai sebab seperti penjualan menurun, proyek terlambat, piutang belum tertagih, biaya pembangunan meningkat, atau nilai aset mengalami perubahan.
Ketika kondisi tersebut mulai memengaruhi kemampuan membayar cicilan, debitur perlu segera mengambil langkah. Salah satu pilihan yang dapat dipertimbangkan adalah restrukturisasi kredit.
Menyelamatkan Usaha dan Menjaga Aset
Restrukturisasi bukan sekadar meminta bank memberikan keringanan cicilan. Di dalamnya terdapat persoalan bisnis, keuangan, perjanjian kredit, jaminan, serta berbagai konsekuensi hukum yang harus dipahami dengan baik.
Oleh karena itu, restrukturisasi perlu disiapkan secara matang agar benar-benar menjadi solusi, bukan sekadar menunda masalah.
Pada prinsipnya, restrukturisasi kredit merupakan upaya memperbaiki struktur kewajiban debitur agar sesuai dengan kondisi dan kemampuan pembayaran yang sebenarnya.
Baca Juga: 5 Kiat Restrukturisasi Pembiayaan Properti di Perbankan Syariah
Bagi debitur, tujuan restrukturisasi bukan menghapus utang. Tujuannya adalah menciptakan struktur pembayaran yang lebih realistis sehingga usaha tetap dapat berjalan dan kewajiban kepada bank dapat dipenuhi.
POJK No. 40/POJK.03/2019 tentang Penilaian Kualitas Aset Bank Umum, mengatur bahwa bank dapat melakukan restrukturisasi terhadap debitur yang mengalami kesulitan pembayaran pokok dan/atau bunga, sepanjang debitur masih memiliki prospek usaha yang baik dan dinilai mampu memenuhi kewajibannya setelah kredit direstrukturisasi.
Ketentuan ini menunjukkan satu hal penting bahwa restrukturisasi bukan hak untuk meminta penghapusan kewajiban, melainkan mekanisme penyelesaian kredit yang harus didukung oleh prospek usaha dan kemampuan pembayaran yang masuk akal.
Dalam praktiknya, persoalan sering kali muncul ketika kondisi usaha mulai berubah, tetapi debitur terlambat mengambil tindakan.
Ketika bisnis berjalan baik, pembayaran cicilan dan bunga biasanya tidak menjadi persoalan. Namun, ketika penjualan mulai menurun, proyek mengalami keterlambatan, piutang belum tertagih, atau biaya proyek meningkat, kemampuan membayar utang ikut tertekan.
Baca Juga: Restrukturisasi Utang atau Restrukturisasi Perusahaan, Mana yang Lebih Penting?
Jika kondisi tersebut dibiarkan, persoalannya dapat berkembang menjadi lebih kompleks. Tunggakan dapat muncul, kualitas kredit memburuk, dan hubungan antara debitur dengan bank menjadi semakin sulit.
Untuk itu, restrukturisasi sebaiknya dipikirkan ketika masalah mulai terlihat, bukan ketika semuanya sudah terlambat.
Salah satu kesalahan yang sering dilakukan debitur adalah memilih diam ketika kemampuan membayar mulai terganggu.
Debitur berharap kondisi usaha akan segera membaik. Padahal, semakin lama persoalan dibiarkan, semakin banyak aspek yang harus diselesaikan.
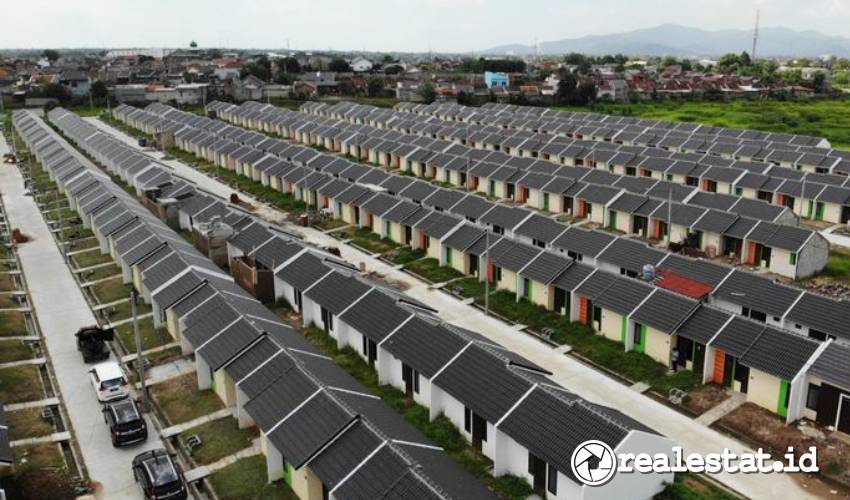
Bagi pengusaha properti, misalnya, keterlambatan penjualan unit atau proyek dapat langsung memengaruhi arus kas.
Jika sumber pembayaran cicilan berasal dari hasil penjualan proyek, maka keterlambatan proyek atau penjualan akan berdampak langsung terhadap kemampuan membayar kredit.
Baca Juga: Menyelesaikan Pembagian Harta Bersama (Gono-Gini): Tuntas dan Tak Berlarut-larut
Dalam situasi seperti ini, debitur sebaiknya melakukan evaluasi secara menyeluruh. Berapa kemampuan pembayaran sebenarnya? Berapa lama tekanan arus kas diperkirakan berlangsung? Aset mana yang masih produktif? Apakah ada aset yang dapat dialihkan untuk mengurangi beban utang? Bagaimana prospek usaha setelah dilakukan penyesuaian kewajiban utang bank?
Jawaban atas pertanyaan-pertanyaan tersebut menjadi penting sebelum debitur mengajukan proposal restrukturisasi kepada bank.
Restrukturisasi yang baik harus dibangun berdasarkan kemampuan pembayaran yang realistis, bukan sekadar keinginan memperoleh cicilan yang lebih ringan.
Pendampingan Hukum Penting
Restrukturisasi kredit bukan hanya persoalan angka. Ketika struktur kredit berubah, biasanya terjadi perubahan pula terhadap dokumen hukum yang mengikat debitur dan bank.
Oleh karena itu, debitur perlu memahami konsekuensi hukum dari setiap perubahan yang disepakati. Setidaknya terdapat lima aspek yang perlu dicermati.
Pertama, perjanjian kredit. Perjanjian kredit awal perlu dibaca kembali secara menyeluruh, termasuk seluruh addendum yang pernah dibuat. Jangan hanya memperhatikan jumlah utang dan besarnya cicilan.
Baca Juga: Hibah Properti Bisa Berbuah Sengketa, Penyelesaiannya Jangan Ditunda!
Perhatikan pula ketentuan mengenai bunga, denda, default, acceleration clause, covenant, kewajiban debitur, hak bank, cross default, jaminan, asuransi, penggunaan dana, serta mekanisme penyelesaian sengketa. Satu klausul yang tidak dipahami dengan baik dapat menimbulkan konsekuensi hukum di kemudian hari.
Kedua, dokumen restrukturisasi. Kesepakatan restrukturisasi biasanya melahirkan dokumen baru atau mengubah dokumen sebelumnya.
Debitur perlu mengetahui dengan jelas apa yang berubah. Semua itu perlu dipahami sebelum dokumen ditandatangani.
Ketiga, aspek jaminan. Bagi debitur, khususnya developer properti, jaminan merupakan aspek yang sangat penting.
Satu fasilitas kredit dapat dijamin dengan beberapa bidang tanah dan bangunan, saham, personal guarantee, corporate guarantee, maupun bentuk jaminan lainnya. Restrukturisasi tidak selalu berarti posisi jaminan menjadi otomatis lebih aman.
Dalam kondisi tertentu, perubahan struktur kredit dapat disertai permintaan tambahan jaminan. Karena itu, debitur perlu memahami konsekuensi hukum dan ekonominya sebelum menyetujui suatu skema restrukturisasi.
Baca Juga: Solusi Baru Polemik PPPSRS Dalam Pengelolaan Rumah Susun
Keempat, nilai dan penilaian jaminan. Tanah dan bangunan bukan sekadar objek jaminan. Bagi debitur, aset merupakan bagian dari strategi penyelesaian utang. Aset yang masih produktif mungkin perlu dipertahankan.
Sebaliknya, dalam kondisi tertentu, sebagian aset dapat dipertimbangkan untuk dijual guna mengurangi beban utang.
Keputusan tersebut tidak cukup dilihat dari sisi hukum saja. Analisis ekonomi dan bisnis juga diperlukan agar keputusan yang diambil tidak justru menimbulkan persoalan baru.
Kelima, risiko wanprestasi setelah restrukturisasi. Ini merupakan aspek yang sering luput diperhatikan. Kesalahan terbesar adalah menganggap persoalan selesai begitu dokumen restrukturisasi ditandatangani. Padahal, setelah restrukturisasi, debitur memasuki fase baru.
Debitur harus mampu memenuhi jadwal pembayaran dan persyaratan baru yang telah disepakati. Karena itu, skema restrukturisasi harus dirancang berdasarkan kemampuan yang benar-benar realistis.
Jangan sampai debitur memperoleh restrukturisasi selama enam bulan, tetapi setelah enam bulan persoalan yang sama kembali muncul.
Baca Juga: Menunda Sertifikat Rumah KPR Bisa Jadi Bumerang Buat Pengembang
Bertindak Sebelum Terlambat
Utang kepada bank pada dasarnya merupakan hubungan kontraktual yang harus diselesaikan sesuai dengan kewajiban yang telah disepakati.
Namun, ketika kondisi usaha berubah dan kemampuan pembayaran mulai terganggu, restrukturisasi dapat menjadi salah satu instrumen untuk mencari jalan keluar. Kuncinya adalah jangan menunggu masalah menjadi sengketa.
Restrukturisasi yang efektif membutuhkan lebih dari sekadar permintaan keringanan cicilan. Dibutuhkan analisis bisnis, perhitungan kemampuan keuangan, pemahaman terhadap dokumen hukum, strategi terhadap aset, serta kemampuan bernegosiasi dengan bank.
Bagi debitur, tujuan restrukturisasi bukan sekadar memperoleh cicilan yang lebih ringan. Tujuan akhirnya adalah agar kewajiban kepada bank tetap dapat dipenuhi, usaha tetap berjalan, dan aset dapat dikelola secara tepat.
Oleh Karena itu, ketika tanda-tanda kesulitan pembayaran mulai terlihat, langkah terbaik bukanlah diam dan menunggu. Kenali masalahnya. Hitung kemampuan sebenarnya. Siapkan strateginya. Dan komunikasikan dengan bank sebelum masalah menjadi lebih besar.
Artikel ini ditulis oleh: Dzaky Wananda Mumtaz Kamil, SH, MH, CLA.
Penulis adalah Managing Partner Vox Lawyer. Korespondensi dapat dilakukan melalui email: dzakywanandamumtazk@gmail.com
Simak Berita dan Artikel Menarik Lainnya di Google News